Domain vorsorge-für-selbständige.de kaufen?
Wir ziehen mit dem Projekt
vorsorge-für-selbständige.de um.
Sind Sie am Kauf der Domain
vorsorge-für-selbständige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorge-für-selbständige.de kaufen?
Welche Art von Versicherung ist für Selbständige am wichtigsten?
Eine Berufshaftpflichtversicherung ist für Selbständige besonders wichtig, da sie sie vor Schadensersatzansprüchen Dritter schützt. Eine Krankenversicherung ist ebenfalls unverzichtbar, um im Krankheitsfall abgesichert zu sein. Zudem kann eine Betriebshaftpflichtversicherung sinnvoll sein, um sich vor finanziellen Risiken im Zusammenhang mit dem eigenen Unternehmen zu schützen. **
Ist Krankenversicherung für Selbständige Pflicht?
Ist Krankenversicherung für Selbständige Pflicht? Ja, in Deutschland besteht eine Krankenversicherungspflicht für Selbständige. Sie müssen sich entweder gesetzlich oder privat versichern. Die gesetzliche Krankenversicherung ist für Selbständige mit einem Einkommen unterhalb der Versicherungspflichtgrenze die Regel. Selbständige mit einem höheren Einkommen können sich privat versichern. Es ist wichtig, sich rechtzeitig um eine Krankenversicherung zu kümmern, um finanzielle Risiken im Krankheitsfall zu vermeiden. **

Ähnliche Suchbegriffe für Tarifold-Selbständige-Tabellen
Top-Angebote
Produkte zum Begriff Tarifold-Selbständige-Tabellen:
-
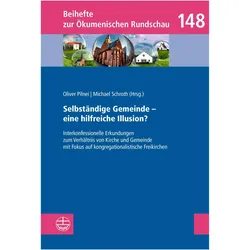
Selbständige Gemeinde - eine hilfreiche, Fachbücher von Michael Schroth, Oliver PilneiDas Fachbuch "Selbständige Gemeinde - eine hilfreiche Illusion?" von Oliver Pilnei bietet eine tiefgehende Analyse des kongregationalistischen Prinzips, das die Selbstständigkeit der Ortsgemeinde in den Mittelpunkt stellt. Es beleuchtet die Herausforderungen und Fragestellungen, die sich aus dieser Kirchenform ergeben, insbesondere in Bezug auf die Leitung, Lehre und Ordnung innerhalb der Gemeinde. Der Tagungsband versammelt interdisziplinäre und ökumenische Beiträge, die verschiedene Perspektiven auf die Selbständigkeit der Gemeinde bieten. Dabei wird untersucht, wie diese Selbständigkeit im Kontext der Einheit der Kirche interpretiert wird und welche Relevanz sie in einer spätmodernen Gesellschaft hat. Die Leserinnen und Leser erhalten Einblicke in die unterschiedlichen Schattierungen des ekklesiologischen Prinzips und dessen praktische Implikationen für die Gemeindearbeit.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kosten Versicherungen für Selbständige?
Die Kosten für Versicherungen für Selbständige können je nach Art der Versicherung und individuellen Umständen stark variieren. Zu den gängigen Versicherungen für Selbständige zählen beispielsweise die Krankenversicherung, die Berufshaftpflichtversicherung, die Betriebshaftpflichtversicherung und die Rechtsschutzversicherung. Die Kosten hängen unter anderem vom gewählten Leistungsumfang, dem Risikoprofil des Selbständigen und der Branche ab. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die passende Absicherung zu finden. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Was verdient selbständige Hebamme?
Was verdient eine selbständige Hebamme? Die Einkommenssituation einer selbständigen Hebamme kann stark variieren, abhängig von Faktoren wie Standort, Erfahrung, Reputation und Arbeitsbelastung. Einige selbständige Hebammen können ein gutes Einkommen erzielen, insbesondere wenn sie gut vernetzt sind und eine hohe Nachfrage nach ihren Dienstleistungen besteht. Es ist jedoch wichtig zu beachten, dass selbständige Hebammen auch mit Unsicherheiten wie unregelmäßigen Einkommen und hohen Betriebskosten konfrontiert sein können. Letztendlich hängt das Einkommen einer selbständigen Hebamme von verschiedenen individuellen Faktoren ab. **
-
Was kostet ein Steuerberater für Selbständige?
Was kostet ein Steuerberater für Selbständige? Die Kosten für einen Steuerberater können je nach Region, Erfahrung und Leistungsumfang variieren. In der Regel berechnen Steuerberater ihre Honorare entweder stundenweise oder pauschal für bestimmte Leistungen. Es ist ratsam, im Voraus ein Angebot einzuholen und die genauen Leistungen sowie die Kosten zu klären. Zudem können Selbständige unter Umständen die Kosten für einen Steuerberater steuerlich geltend machen. Es lohnt sich also, verschiedene Angebote zu vergleichen und sich über die individuellen Bedürfnisse beraten zu lassen. **

Was kostet die Krankenversicherung für Selbständige?
Die Kosten für die Krankenversicherung für Selbständige können je nach Anbieter, Tarif und individuellen Bedürfnissen variieren. Es gibt gesetzliche Krankenversicherungen, bei denen der Beitrag einkommensabhängig ist, und private Krankenversicherungen, bei denen der Beitrag von verschiedenen Faktoren wie Alter, Gesundheitszustand und Leistungsumfang abhängt. Es ist daher empfehlenswert, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Selbständige unter bestimmten Voraussetzungen von staatlichen Zuschüssen oder Steuervorteilen profitieren. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Krankenversicherung zu finden. **
Was kostet eine Krankenversicherung für Selbständige?
Was kostet eine Krankenversicherung für Selbständige? Die Kosten für eine Krankenversicherung für Selbständige können je nach Anbieter, Leistungsumfang und individuellen Faktoren wie Alter, Gesundheitszustand und Vorerkrankungen variieren. Es gibt gesetzliche Krankenversicherungen (GKV) und private Krankenversicherungen (PKV) für Selbständige. Die Beiträge für die GKV richten sich nach dem Einkommen, während die PKV-Beiträge individuell kalkuliert werden. Es ist ratsam, verschiedene Angebote zu vergleichen und sich beraten zu lassen, um die passende Krankenversicherung für Selbständige zu finden. **
Top-Angebote
Produkte zum Begriff Tarifold-Selbständige-Tabellen:
-
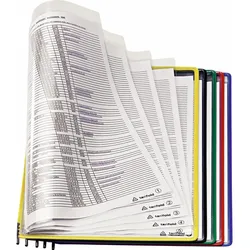
Tarifold Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen Eigenschaften: Farbe des Taschenrahmens: gemischte Farben, Anzahl Taschen (Stk.): 5, Format: A488,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen Eigenschaften: Farbe des Taschenrahmens: gemischte Farben, Anzahl Taschen (Stk.): 5, Format: A479,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbständige Gemeinde - eine hilfreiche, Fachbücher von Michael Schroth, Oliver PilneiDas Fachbuch "Selbständige Gemeinde - eine hilfreiche Illusion?" von Oliver Pilnei bietet eine tiefgehende Analyse des kongregationalistischen Prinzips, das die Selbstständigkeit der Ortsgemeinde in den Mittelpunkt stellt. Es beleuchtet die Herausforderungen und Fragestellungen, die sich aus dieser Kirchenform ergeben, insbesondere in Bezug auf die Leitung, Lehre und Ordnung innerhalb der Gemeinde. Der Tagungsband versammelt interdisziplinäre und ökumenische Beiträge, die verschiedene Perspektiven auf die Selbständigkeit der Gemeinde bieten. Dabei wird untersucht, wie diese Selbständigkeit im Kontext der Einheit der Kirche interpretiert wird und welche Relevanz sie in einer spätmodernen Gesellschaft hat. Die Leserinnen und Leser erhalten Einblicke in die unterschiedlichen Schattierungen des ekklesiologischen Prinzips und dessen praktische Implikationen für die Gemeindearbeit.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Versicherung ist für Selbständige am wichtigsten?
Eine Berufshaftpflichtversicherung ist für Selbständige besonders wichtig, da sie sie vor Schadensersatzansprüchen Dritter schützt. Eine Krankenversicherung ist ebenfalls unverzichtbar, um im Krankheitsfall abgesichert zu sein. Zudem kann eine Betriebshaftpflichtversicherung sinnvoll sein, um sich vor finanziellen Risiken im Zusammenhang mit dem eigenen Unternehmen zu schützen. **
-
Ist Krankenversicherung für Selbständige Pflicht?
Ist Krankenversicherung für Selbständige Pflicht? Ja, in Deutschland besteht eine Krankenversicherungspflicht für Selbständige. Sie müssen sich entweder gesetzlich oder privat versichern. Die gesetzliche Krankenversicherung ist für Selbständige mit einem Einkommen unterhalb der Versicherungspflichtgrenze die Regel. Selbständige mit einem höheren Einkommen können sich privat versichern. Es ist wichtig, sich rechtzeitig um eine Krankenversicherung zu kümmern, um finanzielle Risiken im Krankheitsfall zu vermeiden. **
-
Was kosten Versicherungen für Selbständige?
Die Kosten für Versicherungen für Selbständige können je nach Art der Versicherung und individuellen Umständen stark variieren. Zu den gängigen Versicherungen für Selbständige zählen beispielsweise die Krankenversicherung, die Berufshaftpflichtversicherung, die Betriebshaftpflichtversicherung und die Rechtsschutzversicherung. Die Kosten hängen unter anderem vom gewählten Leistungsumfang, dem Risikoprofil des Selbständigen und der Branche ab. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich individuell beraten zu lassen, um die passende Absicherung zu finden. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
Ähnliche Suchbegriffe für Tarifold-Selbständige-Tabellen
-
Selbstcontrolling für Selbständige und kleine Unternehmen, Fachbücher von Helmut Siller, August GrausamDieses Buch zeigt, dass systematisches Selbstcontrolling in Kleinstunternehmen gar nicht so anspruchsvoll sein muss. Es braucht vor allem ein systematisches und planvolles Herangehen und das Einrichten eines Management-Cockpits, aus dem zu jedem Zeitpunkt für die Führungskraft mit wenig Aufwand ersichtlich ist, wie das Unternehmen strategisch und unter Vermögens-, Erfolgs-, Liquiditäts- und Risikoaspekten dasteht. Selbstcontrolling bezeichnet controllinggerechtes Verhalten bzw. Controlling durch Unternehmerinnen und Unternehmer bzw. Geschäftsführerinnen und Geschäftsführer selbst, das heisst ohne eigene interne oder externe Controllingstelle. Im vorliegenden Buch spiegeln sich Jahrzehnte praktischer Controllingarbeit der Autoren sowie ihre Erfahrungen und die zahlreicher Controller und Controllerinnen wider. Es richtet sich sowohl an Selbständige und Verantwortliche in Klein- und Kleinstunternehmen als auch an Studierende und Dozierende in Management, Rechnungswesen und Controlling. Für die 2. Auflage wurden die Inhalte aktualisiert und die Autoren gehen stärker auf Controlling-Bedürfnisse speziell von Ein-Personen-Unternehmen ein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
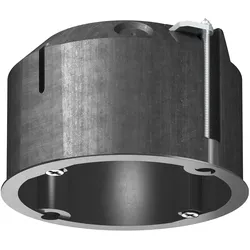
Kaiser 9463-50 Deckendose HWD30 74/44 für selbständige Unterdecken F30-F90Deckendose HWD 30 (9463-50). Deckendose HWD 30 für sicheren Brandschutz von F30 bis F90. Der integrierte Dämmschichtbildner schäumt im Brandfall sofort auf und verschließt die Öffnung in der Decke. Auch in der nachträglichen Installation sorgt die Deckendose HWD 30 für Sicherheit. Halogenfrei: Ja | Installationsart: Brandschutz Gebäude | Anwendungsgebiet: Für Leitungsauslässe | Fräsloch Ø: 74 mm | Tiefe: 44 mm13,38 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was verdient selbständige Hebamme?
Was verdient eine selbständige Hebamme? Die Einkommenssituation einer selbständigen Hebamme kann stark variieren, abhängig von Faktoren wie Standort, Erfahrung, Reputation und Arbeitsbelastung. Einige selbständige Hebammen können ein gutes Einkommen erzielen, insbesondere wenn sie gut vernetzt sind und eine hohe Nachfrage nach ihren Dienstleistungen besteht. Es ist jedoch wichtig zu beachten, dass selbständige Hebammen auch mit Unsicherheiten wie unregelmäßigen Einkommen und hohen Betriebskosten konfrontiert sein können. Letztendlich hängt das Einkommen einer selbständigen Hebamme von verschiedenen individuellen Faktoren ab. **
-
Was kostet ein Steuerberater für Selbständige?
Was kostet ein Steuerberater für Selbständige? Die Kosten für einen Steuerberater können je nach Region, Erfahrung und Leistungsumfang variieren. In der Regel berechnen Steuerberater ihre Honorare entweder stundenweise oder pauschal für bestimmte Leistungen. Es ist ratsam, im Voraus ein Angebot einzuholen und die genauen Leistungen sowie die Kosten zu klären. Zudem können Selbständige unter Umständen die Kosten für einen Steuerberater steuerlich geltend machen. Es lohnt sich also, verschiedene Angebote zu vergleichen und sich über die individuellen Bedürfnisse beraten zu lassen. **
-
Was kostet die Krankenversicherung für Selbständige?
Die Kosten für die Krankenversicherung für Selbständige können je nach Anbieter, Tarif und individuellen Bedürfnissen variieren. Es gibt gesetzliche Krankenversicherungen, bei denen der Beitrag einkommensabhängig ist, und private Krankenversicherungen, bei denen der Beitrag von verschiedenen Faktoren wie Alter, Gesundheitszustand und Leistungsumfang abhängt. Es ist daher empfehlenswert, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Selbständige unter bestimmten Voraussetzungen von staatlichen Zuschüssen oder Steuervorteilen profitieren. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Krankenversicherung zu finden. **
-
Was kostet eine Krankenversicherung für Selbständige?
Was kostet eine Krankenversicherung für Selbständige? Die Kosten für eine Krankenversicherung für Selbständige können je nach Anbieter, Leistungsumfang und individuellen Faktoren wie Alter, Gesundheitszustand und Vorerkrankungen variieren. Es gibt gesetzliche Krankenversicherungen (GKV) und private Krankenversicherungen (PKV) für Selbständige. Die Beiträge für die GKV richten sich nach dem Einkommen, während die PKV-Beiträge individuell kalkuliert werden. Es ist ratsam, verschiedene Angebote zu vergleichen und sich beraten zu lassen, um die passende Krankenversicherung für Selbständige zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.