Domain vorsorge-für-selbständige.de kaufen?
Wir ziehen mit dem Projekt
vorsorge-für-selbständige.de um.
Sind Sie am Kauf der Domain
vorsorge-für-selbständige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorge-für-selbständige.de kaufen?
Was ist ein Robo-Hund?
Ein Robo-Hund ist ein Roboter, der wie ein Hund aussieht und sich auch ähnlich verhält. Er kann verschiedene Funktionen haben, wie zum Beispiel Gehen, Bellen, Schwanzwedeln oder sogar Tricks ausführen. Robo-Hunde werden oft als Haustiere oder als Unterstützung für Menschen mit besonderen Bedürfnissen eingesetzt. **
Warum verlangen Robo-Advisor Gebühren?
Robo-Advisor verlangen Gebühren, um ihre Dienstleistungen und Technologien zu finanzieren. Diese Gebühren decken die Kosten für die Verwaltung des Portfolios, die Bereitstellung von Anlageberatung und die laufende Überwachung der Anlagen. Zudem ermöglichen die Gebühren den Robo-Advisor, Gewinne zu erzielen und ihr Geschäft rentabel zu betreiben. Letztendlich bieten die Gebühren den Kunden einen Mehrwert, indem sie professionelle Anlagestrategien und -dienstleistungen zu einem vergleichsweise niedrigen Preis erhalten. **

Ähnliche Suchbegriffe für Zuru-Spielzeugboot-71117-Robo
Top-Angebote
Produkte zum Begriff Zuru-Spielzeugboot-71117-Robo:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
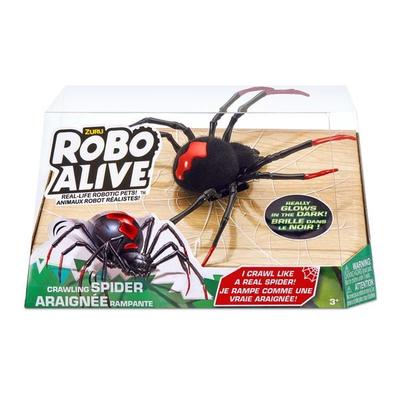
ZURU Robo Alive - SpinneDie Robo Alive Spinne Ist Das Gruseligste Haustier Aller Zeiten. Traust Du Dich, Sie In Die Hand Zu Nehmen? Lass Sie Frei Und Erschrecke Deine Freunde Mit Ihren Echten, Superschnellen Bewegungen Und Dem Gruseligen, Pelzigen Spinnenkörper!7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Ist ein Robo-Advisor sinnvoll für Einsteiger und Uninteressierte?
Ja, ein Robo-Advisor kann für Einsteiger und uninteressierte Anleger sinnvoll sein, da er die Anlageentscheidungen automatisch trifft und keine aktive Beteiligung erfordert. Der Robo-Advisor nutzt Algorithmen, um das Portfolio zu verwalten und kann daher eine gute Option sein, um langfristig zu investieren, ohne sich intensiv mit dem Marktgeschehen auseinandersetzen zu müssen. Allerdings sollten Anleger sich bewusst sein, dass sie immer noch die Verantwortung für ihre Anlageentscheidungen tragen und die Performance des Robo-Advisors nicht garantiert ist. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **

Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
Top-Angebote
Produkte zum Begriff Zuru-Spielzeugboot-71117-Robo:
-
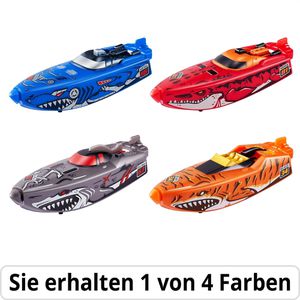
Zuru Spielzeugboot 71117 Robo Alive Robo Boats, selbstfahrend, mit BatterieSie erhalten 1 von 4 Farben (rot, orange, blau, grau) Schwimmfähiges, selbstfahrendes Rennboot, Länge 9 cm Wasseraktiviert - einfach das Boot ins Wasser legen und es fährt los Kann Vorwärts und Rückwärts fahren und sich um die eigene Achse drehen Wird das Boot aus dem Wasser genommen, stoppt der Propeller Ideal für Badewanne oder Pool Altersempfehlung ab 3 Jahre Betrieb Boot mit 3 x LR44 Batterien Zufällige Lieferung der Farbe rot, orange, blau oder grau - keine Vorauswahl möglich Merkmale: Fahrzeugtyp: Rennboot Schwimmfähigkeit: schwimmfähig Länge: 9 cm sonstiges: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.9,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Robo-Hund?
Ein Robo-Hund ist ein Roboter, der wie ein Hund aussieht und sich auch ähnlich verhält. Er kann verschiedene Funktionen haben, wie zum Beispiel Gehen, Bellen, Schwanzwedeln oder sogar Tricks ausführen. Robo-Hunde werden oft als Haustiere oder als Unterstützung für Menschen mit besonderen Bedürfnissen eingesetzt. **
-
Warum verlangen Robo-Advisor Gebühren?
Robo-Advisor verlangen Gebühren, um ihre Dienstleistungen und Technologien zu finanzieren. Diese Gebühren decken die Kosten für die Verwaltung des Portfolios, die Bereitstellung von Anlageberatung und die laufende Überwachung der Anlagen. Zudem ermöglichen die Gebühren den Robo-Advisor, Gewinne zu erzielen und ihr Geschäft rentabel zu betreiben. Letztendlich bieten die Gebühren den Kunden einen Mehrwert, indem sie professionelle Anlagestrategien und -dienstleistungen zu einem vergleichsweise niedrigen Preis erhalten. **
-
Ist ein Robo-Advisor sinnvoll für Einsteiger und Uninteressierte?
Ja, ein Robo-Advisor kann für Einsteiger und uninteressierte Anleger sinnvoll sein, da er die Anlageentscheidungen automatisch trifft und keine aktive Beteiligung erfordert. Der Robo-Advisor nutzt Algorithmen, um das Portfolio zu verwalten und kann daher eine gute Option sein, um langfristig zu investieren, ohne sich intensiv mit dem Marktgeschehen auseinandersetzen zu müssen. Allerdings sollten Anleger sich bewusst sein, dass sie immer noch die Verantwortung für ihre Anlageentscheidungen tragen und die Performance des Robo-Advisors nicht garantiert ist. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
Ähnliche Suchbegriffe für Zuru-Spielzeugboot-71117-Robo
-
ZURU Robo Alive - SpinneDie Robo Alive Spinne Ist Das Gruseligste Haustier Aller Zeiten. Traust Du Dich, Sie In Die Hand Zu Nehmen? Lass Sie Frei Und Erschrecke Deine Freunde Mit Ihren Echten, Superschnellen Bewegungen Und Dem Gruseligen, Pelzigen Spinnenkörper!7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
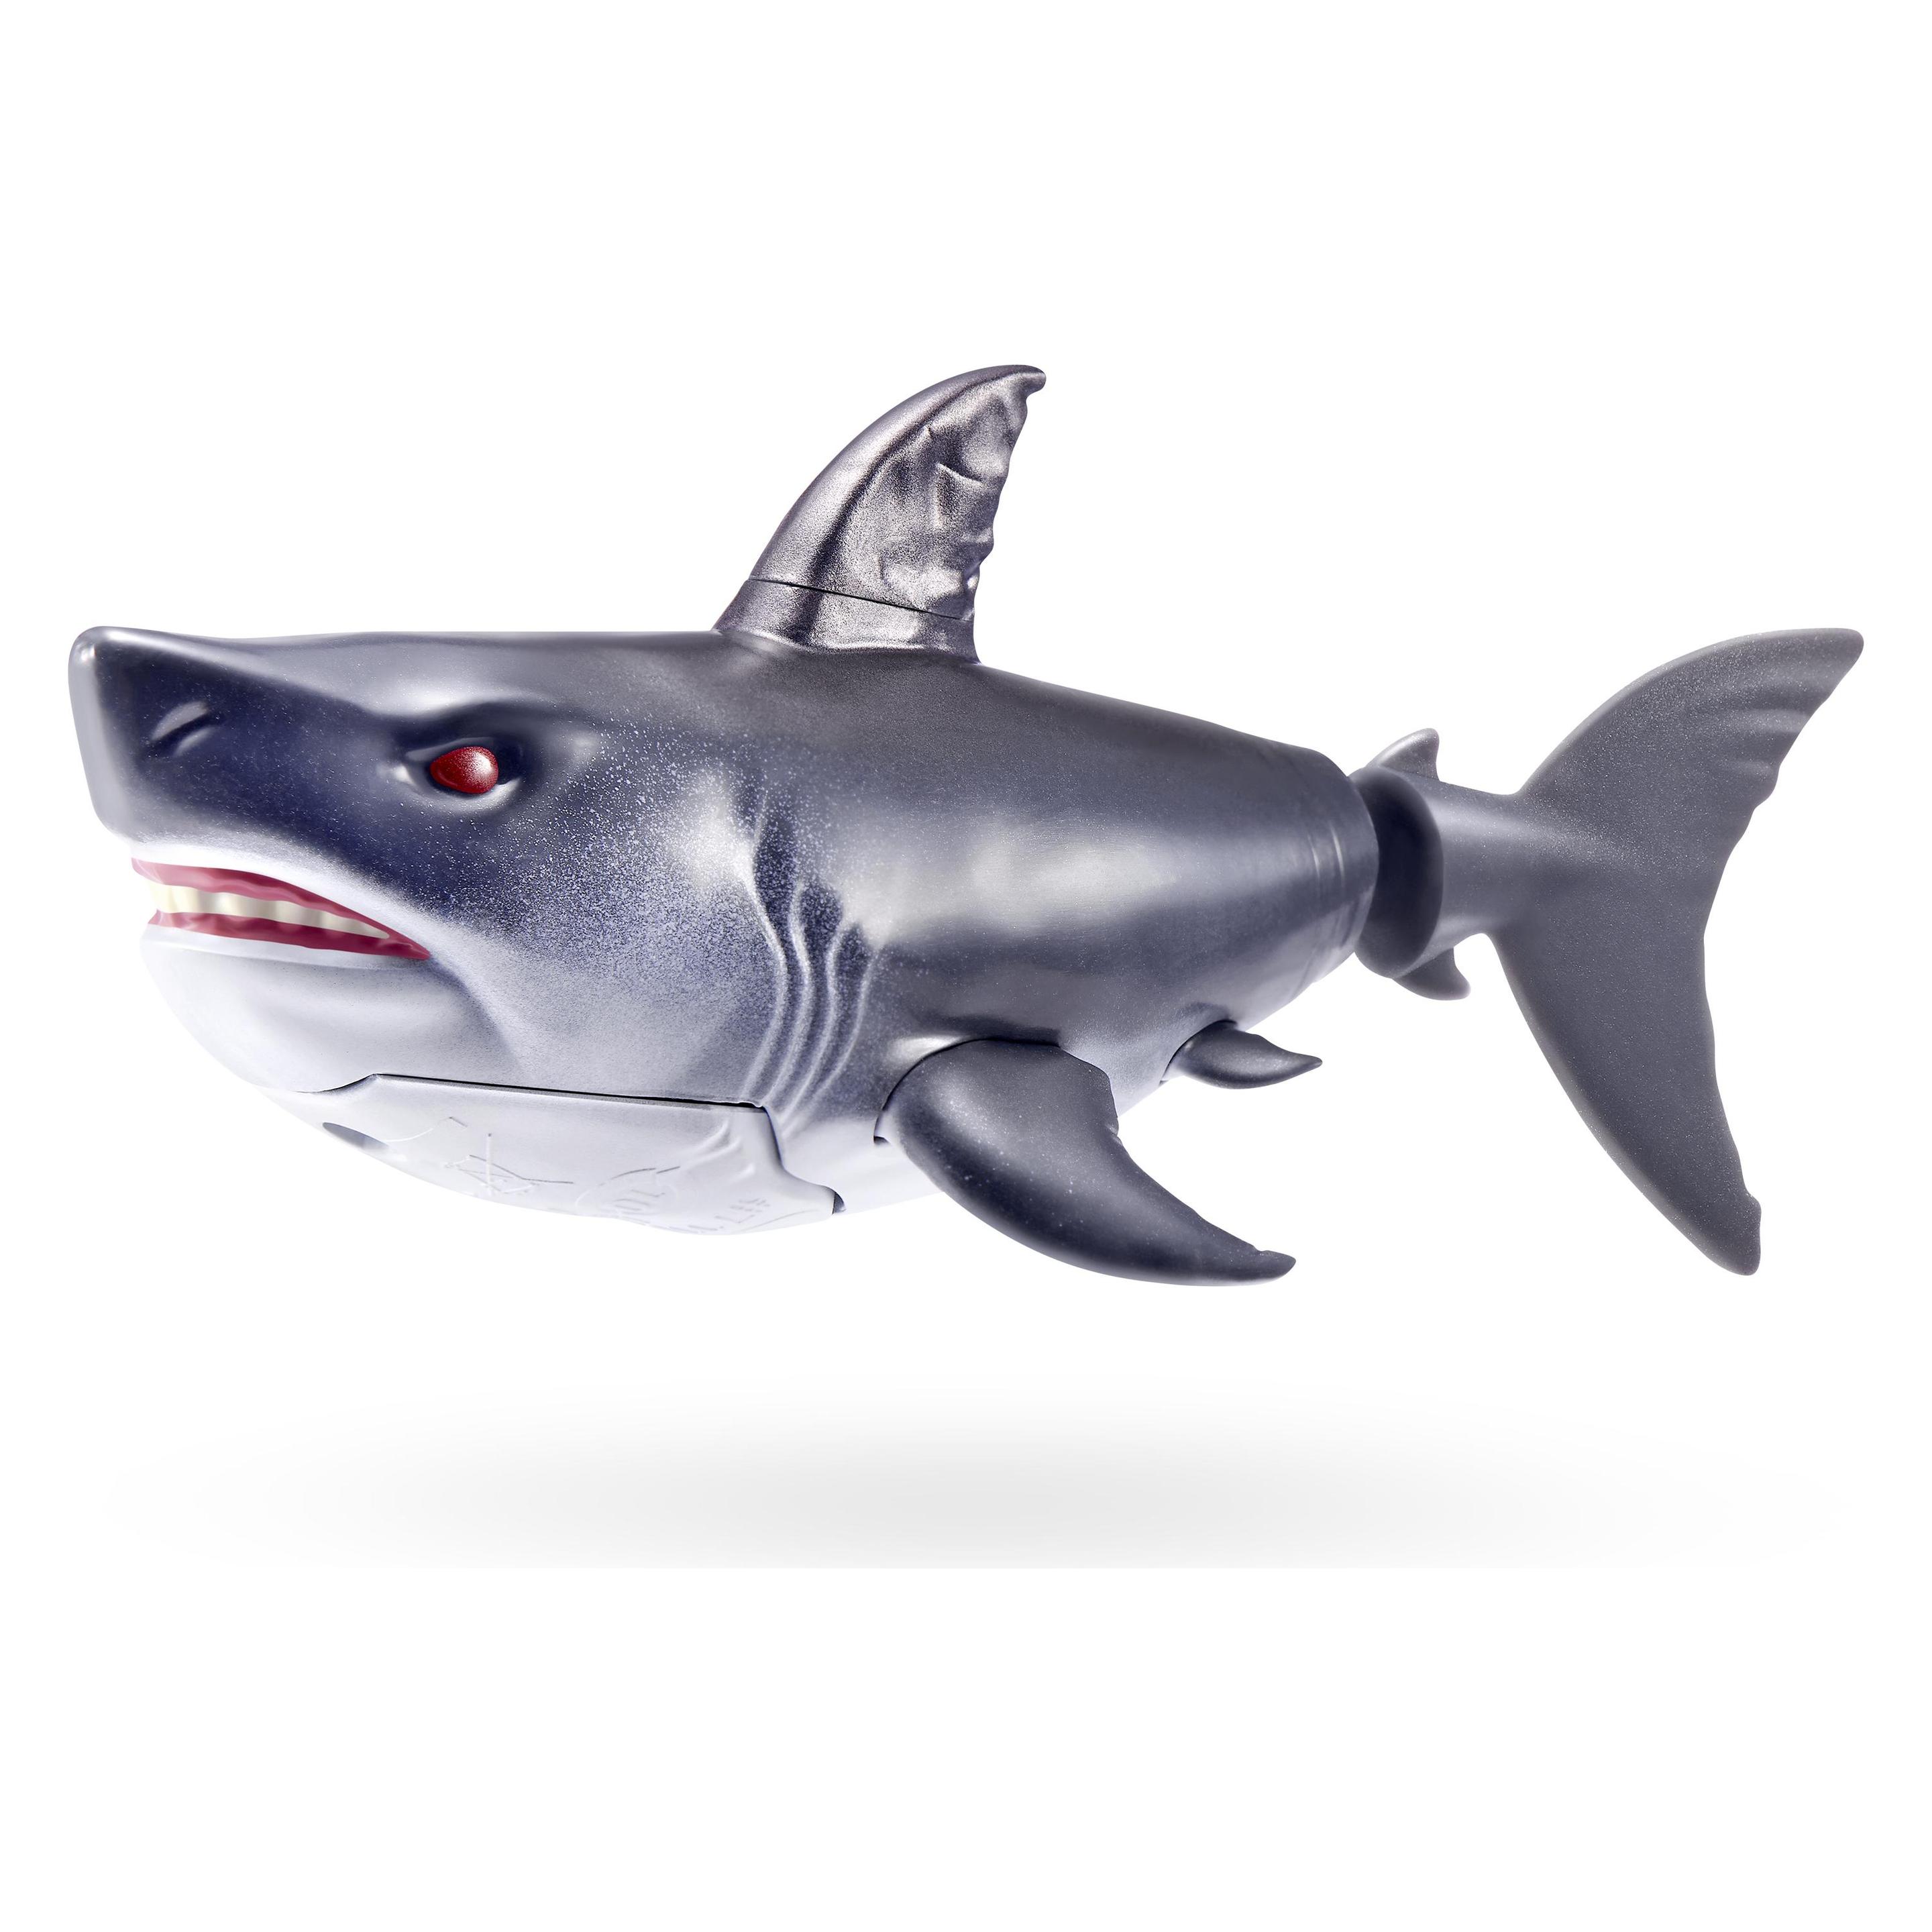
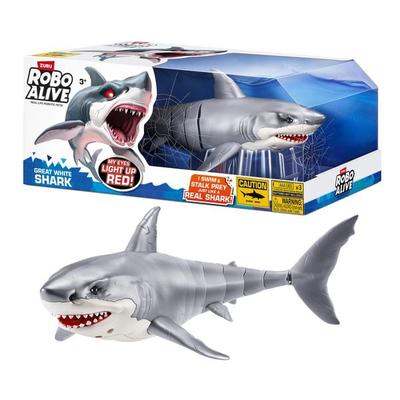
ZURU Robo Alive - Weißer HaiBist Du Bereit, Den Weißen Hai Zu Zähmen Oder Wirst Du Seine Nächste Beute Sein? Der Robo Alive Great White Shark Erwacht Mithilfe Hochmoderner Technologie Im Wasser Zum Leben Und Schwimmt Wie Ein Echter Hai. Mit Seinen Leuchtenden Augen Und Den...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.